Apreciação Global
No 2º trimestre de 2026, ultrapassados os constrangimentos causados pelas tempestades do início do ano, a atividade da construção regressou a uma fase de crescimento, influenciada sobretudo pelo desempenho do segmento da construção de edifícios.
Com efeito, verificou-se que o índice de produção no sector da construção e obras públicas aumentou 0,56% face ao trimestre anterior. Este aumento, colocou novamente o setor num caminho do crescimento que, salvo pequenas quebras pontuais de carácter sazonal, se mantém há mais de três anos. O crescimento foi impulsionado pelo segmento construção de edifícios que aumentou 1,30%, enquanto o segmento das obras de engenharia diminuiu 0,52%. Já em termos homólogos, o índice de produção total aumentou 1,96%, tendo sido mais influenciado pelo segmento das obras de engenharia que registou um aumento de 2,57% enquanto o segmento da construção de edifícios apresentou um aumento de 1,66%.
Por seu lado, o emprego na construção e obras públicas registou um crescimento homólogo de 1,88% e uma taxa de variação trimestral de 1,05%, valores que comparam com 2,24% e 0,71%, respetivamente, observados no trimestre anterior. A taxa de variação média do emprego nos últimos 12 meses terminados em junho foi de 2,29% (2,57% em março 2026).
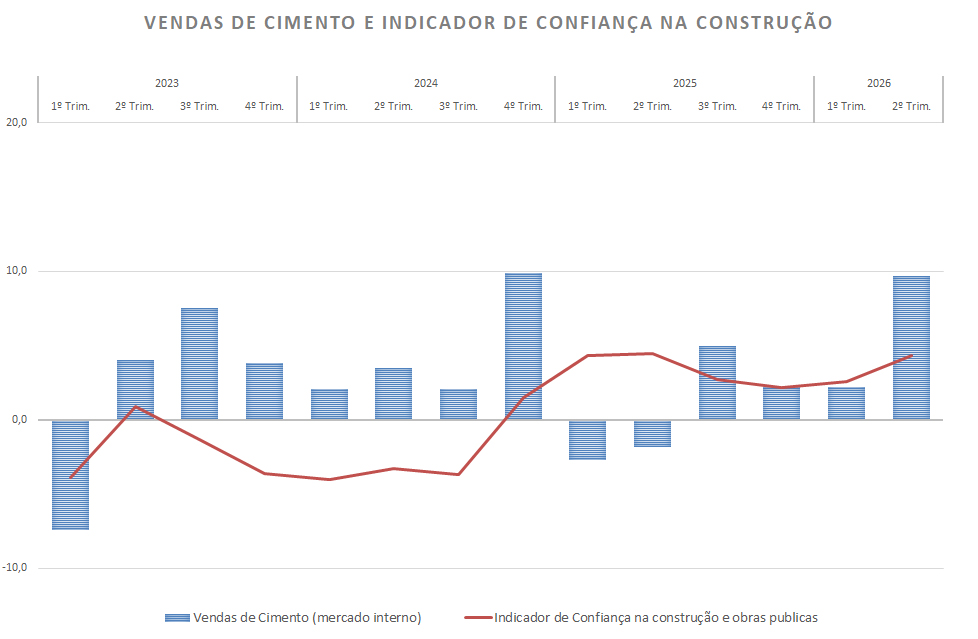
As vendas de cimento das empresas nacionais para o mercado interno registaram neste segundo trimestre de 2026 um crescimento homólogo substancial de 9,7% (compara com 2,2% no trimestre anterior), embora beneficiando mais uma vez do “efeito de base”, uma vez que no segundo trimestre do ano anterior, tal como no primeiro, a variação tinha sido negativa.
O sentimento de confiança no sector da construção e obras públicas permanece positivo e melhorou novamente relativamente ao período anterior, tendo o respetivo índice registado um valor de 4,3 pontos (compara com 2,6 pontos apurados no 1º trimestre de 2026).
As expetativas para o resto do ano mantêm-se elevadas, seja pelo revigorado ritmo das obras ligadas ao PRR, seja pelo número de projetos de construção que foram lançados nos últimos meses, em particular no segmento da habitação, acompanhando a evolução dos números dos fogos licenciados que não param de subir há mais de dois anos.
Na verdade, apesar de algumas flutuações trimestrais e de uma tendência mais recente para diminuição do número de obras licenciadas, quer de construção nova, quer de reabilitação, os valores em termos de m2 e de número de fogos até têm aumentado e situam-se atualmente num patamar relativamente mais elevado que nos dois anos anteriores (e provavelmente acima da própria capacidade disponível para contruir…), permitindo sustentar a previsão de continuidade do crescimento moderado do nível da atividade.
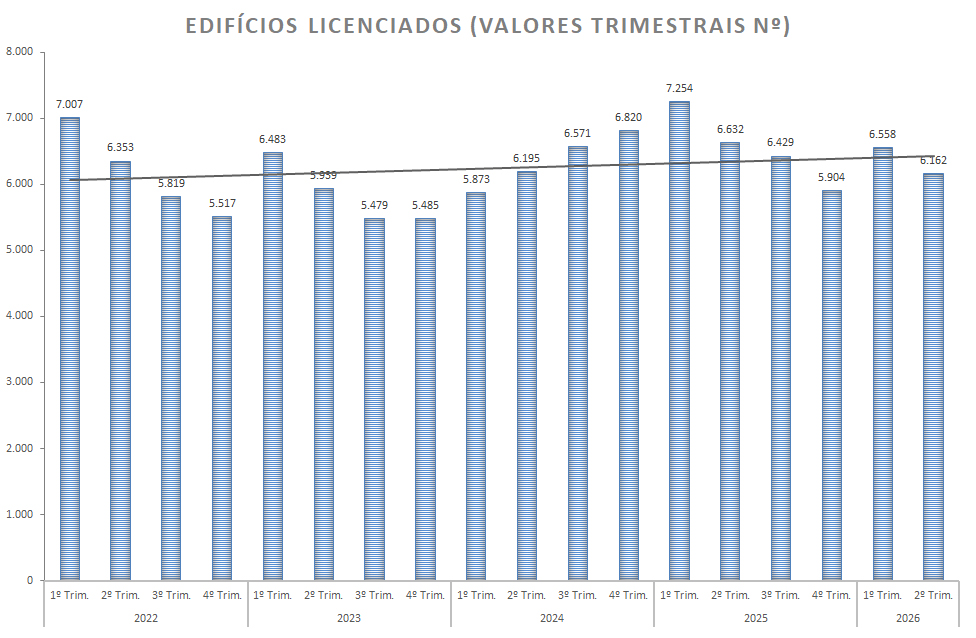
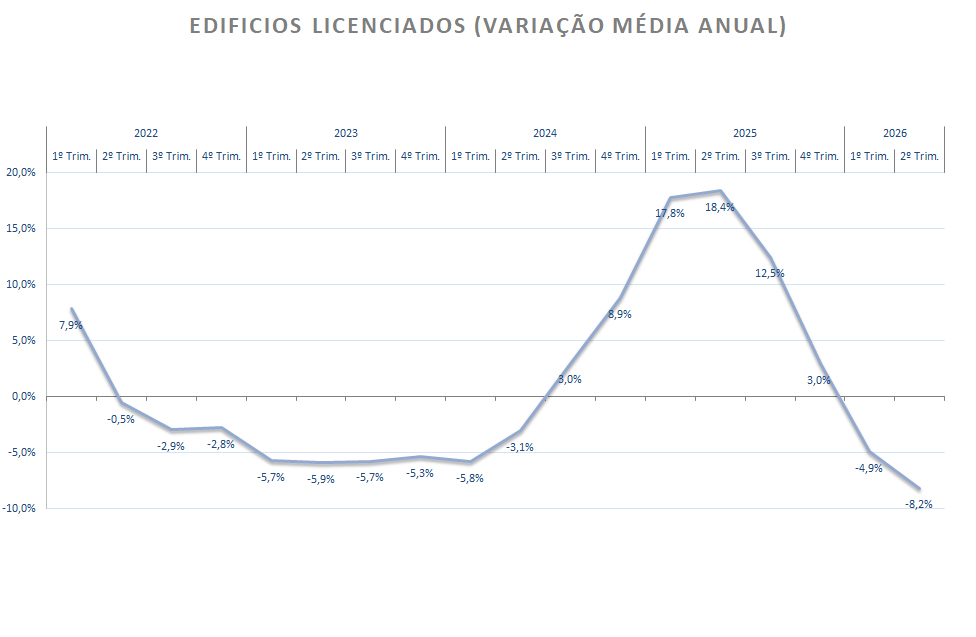
De facto, no segundo trimestre de 2026, o número de edifícios licenciados diminuiu 6% em relação ao trimestre anterior e 7,1% em termos homólogos. A variação média anual do número de edifícios licenciados no trimestre terminado em junho de 2026 foi igualmente negativa em -8,2%.
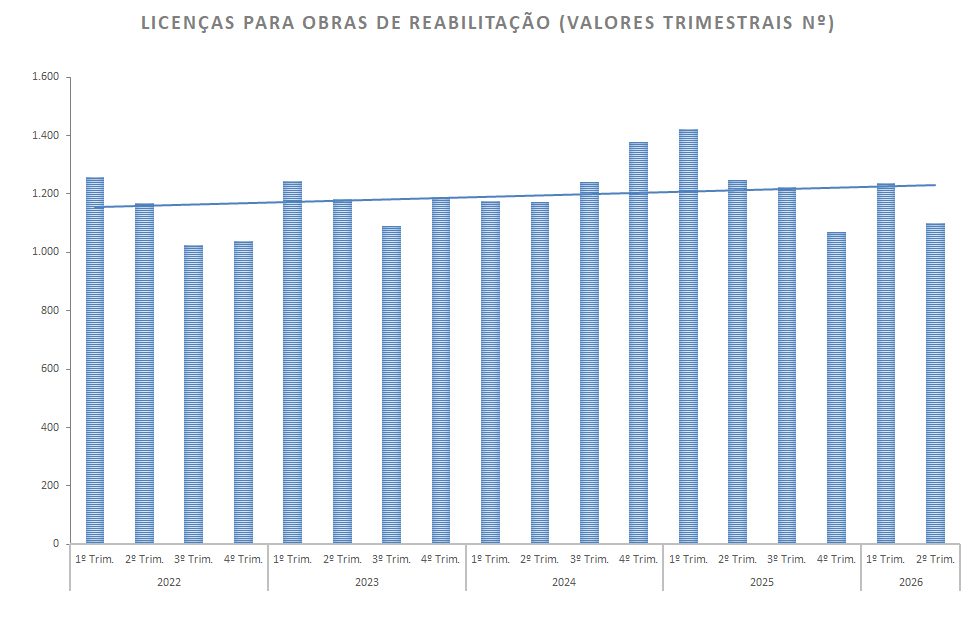
Também o número de licenças para obras de reabilitação, registou uma redução trimestral de 11,2% (contra um aumento de 15,5% no trimestre anterior). Em termos homólogos verificou-se uma diminuição na ordem dos 11,9%. A subida do número de licenças de reabilitação neste último período contribuiu para “equilibrar” um pouco as coisas neste segmento, tendo a variação média anual no trimestre terminado em março deste ano apresentado um valor de -12,4%.
Esta evolução tendencialmente negativa do número de licenças de reabilitação, que já dura há mais de três anos (com exceção do aumento verificado no final de 2024 e início de 2025 e, mais recentemente, no primeiro trimestre de 2026) indicia uma quebra no investimento em reabilitação, cuja causa, para além da escassez de mão-de-obra e consequente aumento do respetivo custo, que é particularmente mais pesado nas obras de reabilitação do que na construção nova, será fundamentalmente o preço proibitivo que os imóveis para reabilitar atingiram nos centros urbanos, num contexto em que a atividade do alojamento local regista dificuldades crescentes, quer de mercado, quer de carácter regulamentar.
Mas o que nos dá uma ideia mais rigorosa da dimensão do trabalho que está para vir, é a evolução do indicador relativo à área total licenciada, que até aumentou significativamente neste trimestre para cerca de 3,8 milhões de m2, mantendo-se, quer em 2025, quer nesta metade de 2026, sempre acima dos 3 milhões de m2, num registo que é claramente superior às médias trimestrais dos anos de 2022, 2023 e 2024.
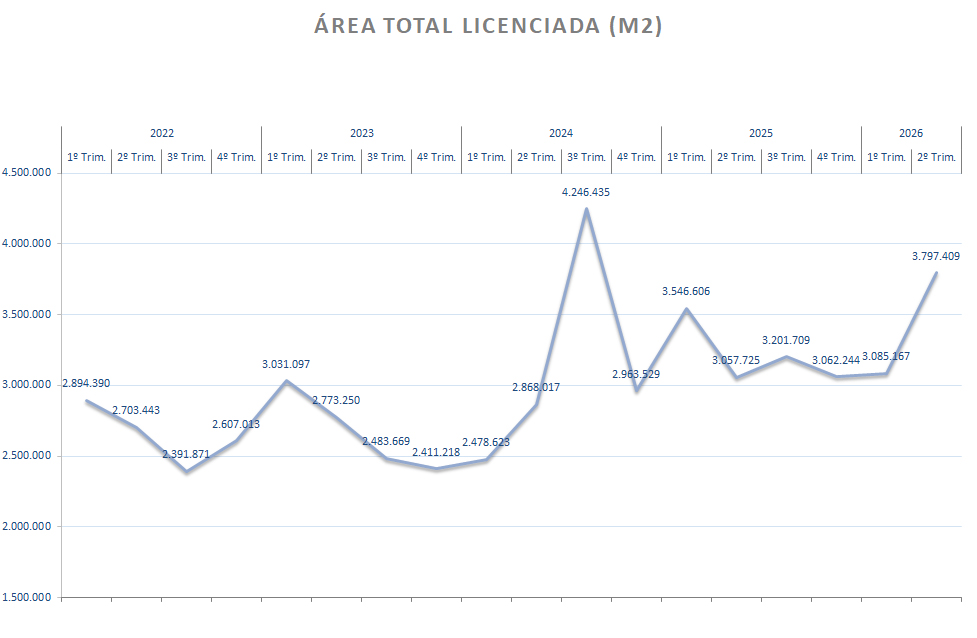
Nota: este indicador integra realidades tão diversas como habitação, escritórios, indústria e comércio, construção nova e reabilitação. Não incluiu as obras de promoção pública.
Como referimos atrás, não obstante a tendência de diminuição do número de licenças de construção de edifícios, o número total de fogos licenciados em construções novas para habitação familiar, o grande motor do sector desde 2020, continua a aumentar. De facto, o número de fogos licenciados no segundo trimestre de 2026 aumentou 13,2% em relação ao trimestre anterior, mantendo-se uma trajetória de crescimento expresso numa variação média anual que em junho se cifrou nos 8,4%.
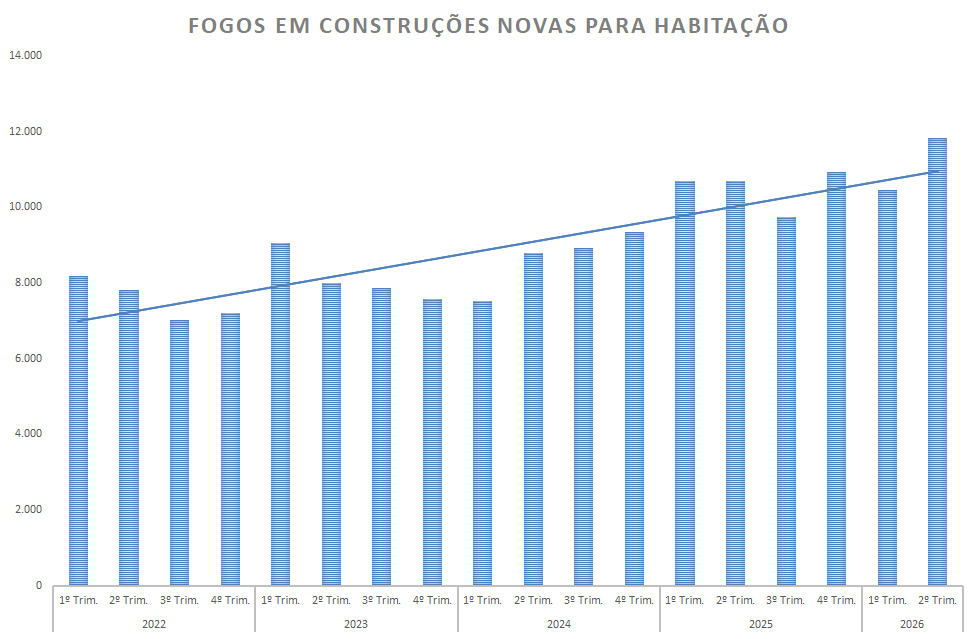
Convém, todavia, ter alguma prudência sobre o potencial aumento dos números da construção de habitações nos próximos dois ou três anos, uma vez que, como temos vindo a alertar, não é razoável acreditar que seja possível passar de uma produção atual de cerca de 25 mil fogos/ano para mais de 40 mil, quando o emprego no setor tem crescido nos últimos 3 anos a um ritmo em torno dos 2,5% ao ano.
Por outro lado, parece haver uma percentagem muito significativa das licenças emitidas que não está a ser utilizada, com cada vez mais projetos a ser adiados por dificuldades de financiamento ou pela necessidade de repetir (reiniciar) os processos de licenciamento para poder vir a usufruir da redução do IVA, inflacionando, em particular neste ano de 2026, quer os valores da área licenciada, quer o número de fogos.
Também a subida das taxas de juro que se admite poder continuar, em conjunto com maiores restrições ao crédito, são suscetíveis de afetar em poucos meses a capacidade dos compradores e a confiança dos investidores, criando dificuldades quer na venda de projetos em curso, quer no financiamento de novos projetos imobiliários.
Obras Licenciadas
No segundo trimestre de 2026, o número de edifícios licenciados diminuiu 6,0% em relação ao trimestre anterior. Em termos homólogos, registou uma diminuição de 7,1%.
A variação média anual do número de edifícios licenciados no trimestre terminado em junho de 2026 foi negativa (-8.2%).
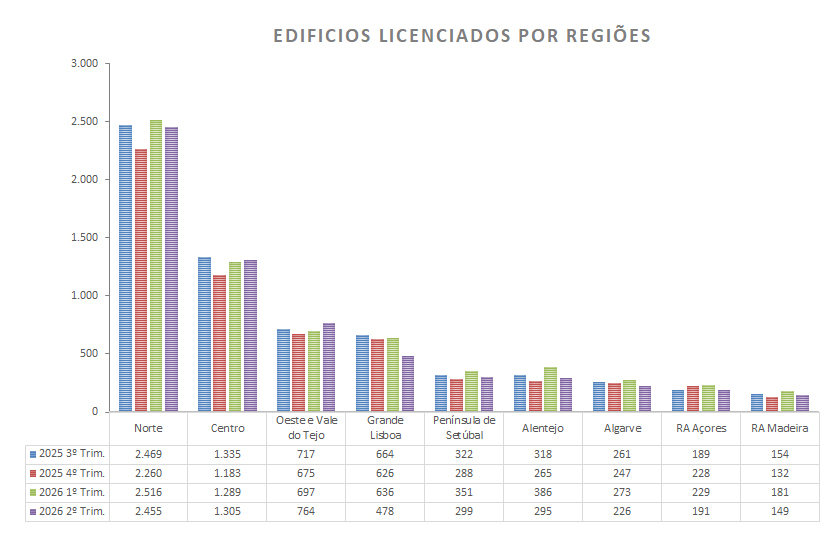
Quando analisamos em termos de regiões, podemos ver que a maior parte dos edifícios licenciados, como habitualmente, estão localizados no Norte.
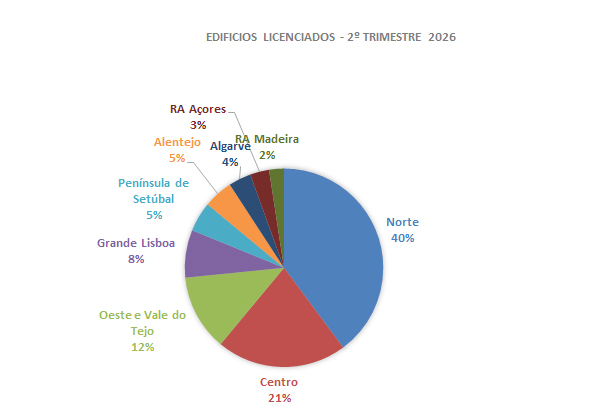
No segundo trimestre de 2026 só as regiões Centro e Oeste e Vale do Tejo apresentaram aumento, todas as outras regiões diminuíram o número de edifícios licenciados relativamente ao trimestre anterior.
Em termos homólogos, as regiões do Norte e RA Madeira aumentaram o número de edifícios licenciados relativamente ao segundo trimestre do ano anterior, enquanto as restantes regiões diminuíram.
No que se refere à evolução do licenciamento relativo às construções novas para habitação familiar, no segundo trimestre de 2026 registou um decréscimo de 2,8% quando comparado com o trimestre anterior.
A taxa de variação homóloga foi de -3,3%, e a taxa da variação média anual cifrou-se em -4,8%.
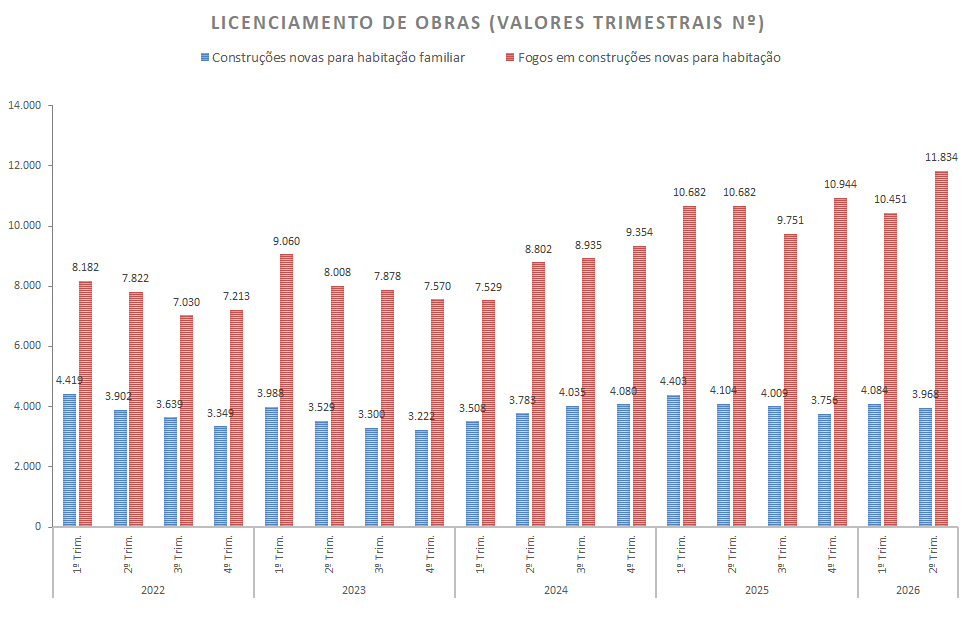
Em sentido contrário, o número total de fogos licenciados em construções novas para habitação familiar no segundo trimestre do ano aumentou 13,2% face ao trimestre anterior. A variação homóloga neste trimestre também foi positiva, fixando-se em 10,8%, assim como a variação média anual que registou igualmente uma taxa positiva de 8,4%
Quando olhamos mais uma vez para os valores em termos de regiões, podemos ver que 48% dos fogos licenciados também estão localizados no Norte. Ao nível trimestral, deparamo-nos com aumentos nas regiões Norte, Centro, Oeste e Vale do Tejo, Grande Lisboa, RA Açores e RA Madeira, ao passo que as restantes regiões diminuíram.
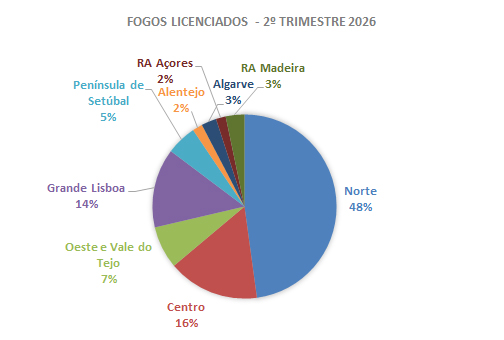
Em termos homólogos, também se registaram aumentos nas regiões Norte, Centro, Oeste e Vale do Tejo, Grande Lisboa, RA Açores e RA Madeira, ao passo que as restantes regiões diminuíram.
Em termos de variação média anual, tivemos aumentos nas regiões Norte, Centro, Oeste e Vale do Tejo, Grande Lisboa e Península de Setúbal, enquanto as restantes regiões diminuíram.
Obras de Reabilitação
O número de licenças de obras de reabilitação registou uma diminuição ao nível trimestral de 11,2%. Em termos homólogos registou uma diminuição na ordem dos 11,9% e em termos de variação média anual no segundo trimestre também foi negativa, apresentando um valor de -12,4%.
Produção na Construção e Obras Públicas
O índice de produção no sector da construção e obras públicas no segundo trimestre do ano aumentou 0,56% face ao trimestre anterior. Esta subida ficou a dever-se, sobretudo, ao segmento construção de edifícios que aumentou 1,30%, enquanto o segmento das obras de engenharia diminuiu 0,52%.
Em termos homólogos, o índice de produção total aumentou 1,96% e foi mais influenciado pelo segmento das obras de engenharia que registou um aumento de 2,57% enquanto o segmento da construção de edifícios apresentou um aumento de 1,66%.
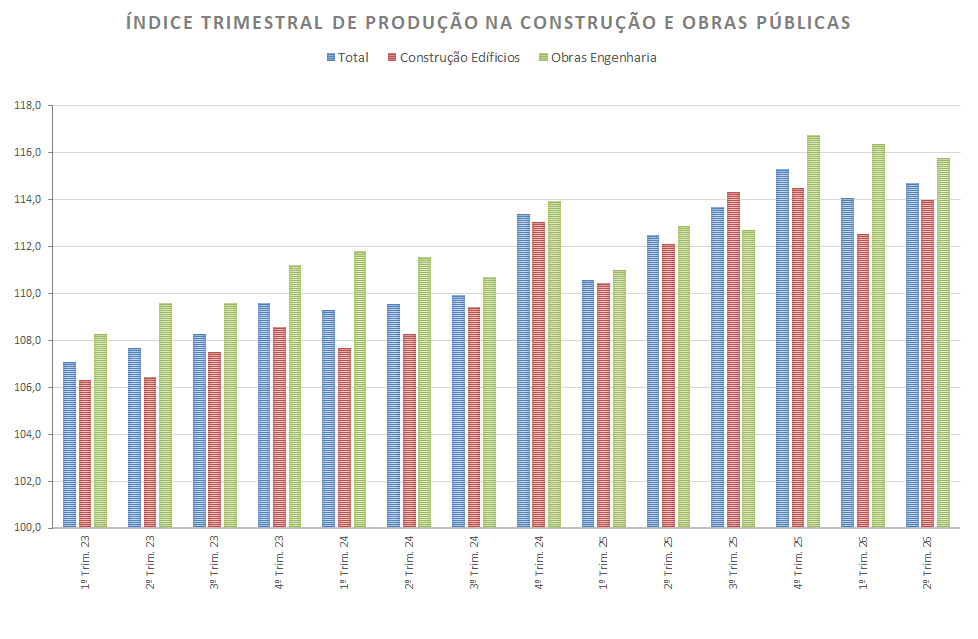
Em termos de variação média anual observou-se uma variação positiva do índice de produção total de 2,55%, sendo que o índice relativo às obras de engenharia aumentou 2,94% e a construção de edifícios aumentou 2,31%.
Vendas de Cimento
No segundo trimestre de 2026 as vendas de cimento das empresas nacionais para o mercado interno aumentaram, em termos homólogos 9,7%.
De acordo com os Inquéritos de Opinião da Comissão Europeia, o índice de confiança no sector da construção e obras públicas aumentou, relativamente ao trimestre anterior, fixando-se nos 4,3 pontos.
Emprego
No segundo trimestre de 2026, o emprego na construção e obras públicas registou uma taxa de variação homóloga de 1,88% e uma taxa de variação trimestral de 1,05%, valores que comparam com 2,30% e 0,76% respetivamente, observados no trimestre anterior.
A variação média nos últimos 12 meses terminados em junho foi de 2,29% (2,57% em março 2026).
Remunerações
No segundo trimestre de 2026, o índice de remunerações registou uma taxa de variação homóloga de 7,05%, e uma variação trimestral de 8,83%, valores que comparam com 8,74% e -10,68 (efeitos do subsídio de natal no quarto trimestre de 2025) respetivamente, observados no trimestre anterior.
A variação média nos últimos 12 meses terminados em junho foi de 8,24% (9,17% em março de 2026).
Taxas de Juro
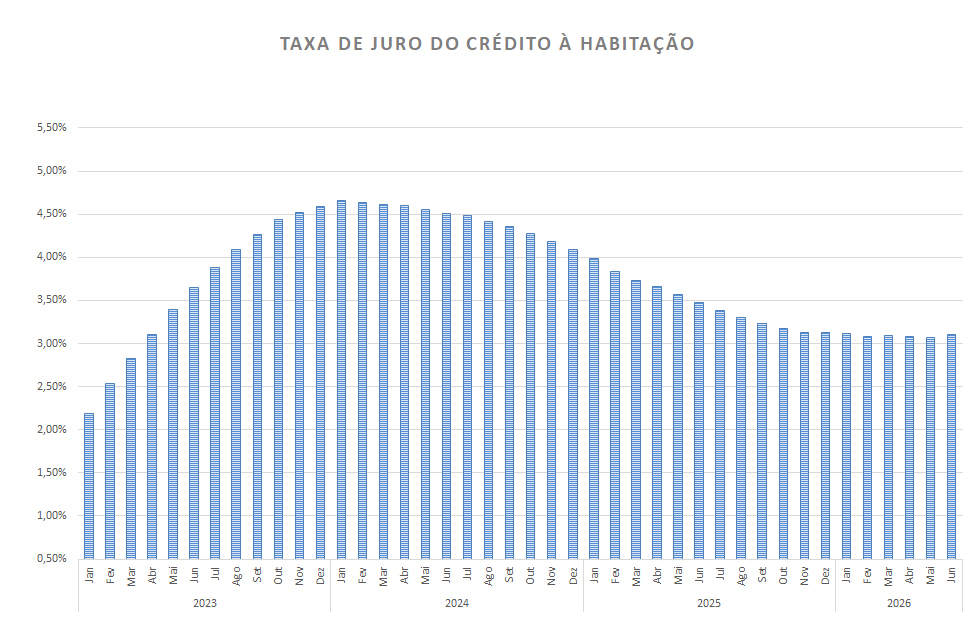
A taxa de juro implícita no conjunto dos contratos de crédito fixou-se, no mês de junho 2026, em 3,101%, que corresponde a um aumento de 0,013 pontos percentuais face à registada no mês de março.
Nos contratos para “Aquisição de Habitação”, a taxa de juro observada em junho de 2026 foi de 3,148%, tendo também aumentado 0,062 p.p. em relação à taxa observada em março.
_____________________
Fonte: INE